Impôts, Livret A, assurance-vie : face à des comptes publics qui dérapent, les pistes pour mobiliser toujours davantage l’épargne des Français se multiplient. Mais derrière ces solutions de court terme se cache une réalité plus simple : sans baisse des dépenses, l’équation budgétaire restera insoluble.
Le secret de Polichinelle est désormais éventé : maintenir le déficit public sous les 5 % sera impossible cette année. Le salut des comptes publics ne viendra pas non plus de l’élection présidentielle l’an prochain au vu de la tendance des candidats à promettre une surenchère de dépenses publiques en faisant payer « les autres ».
Alors que le paiement des seuls intérêts de notre dette devrait dépasser les 75 milliards d’euros cette année, et que nous devrons refinancer entre 350 et 400 milliards de dette l’an prochain, Bercy doit faire face à une contrainte économique implacable : à budget équilibré, la dette publique n’est soutenable que si le taux de croissance du PIB est supérieur aux taux d’intérêt.
Or, notre budget est loin d’être équilibré. Notre taux de croissance vient d’être revu à la baisse, à 0,4 % cette année. Et le taux d’intérêt que nous payons retrouve des sommets : le taux de l’OAT (obligation assimilable du Trésor) à 10 ans a dépassé la semaine dernière les 4,7 % par an, un niveau qui n’avait pas été observé depuis 2008.
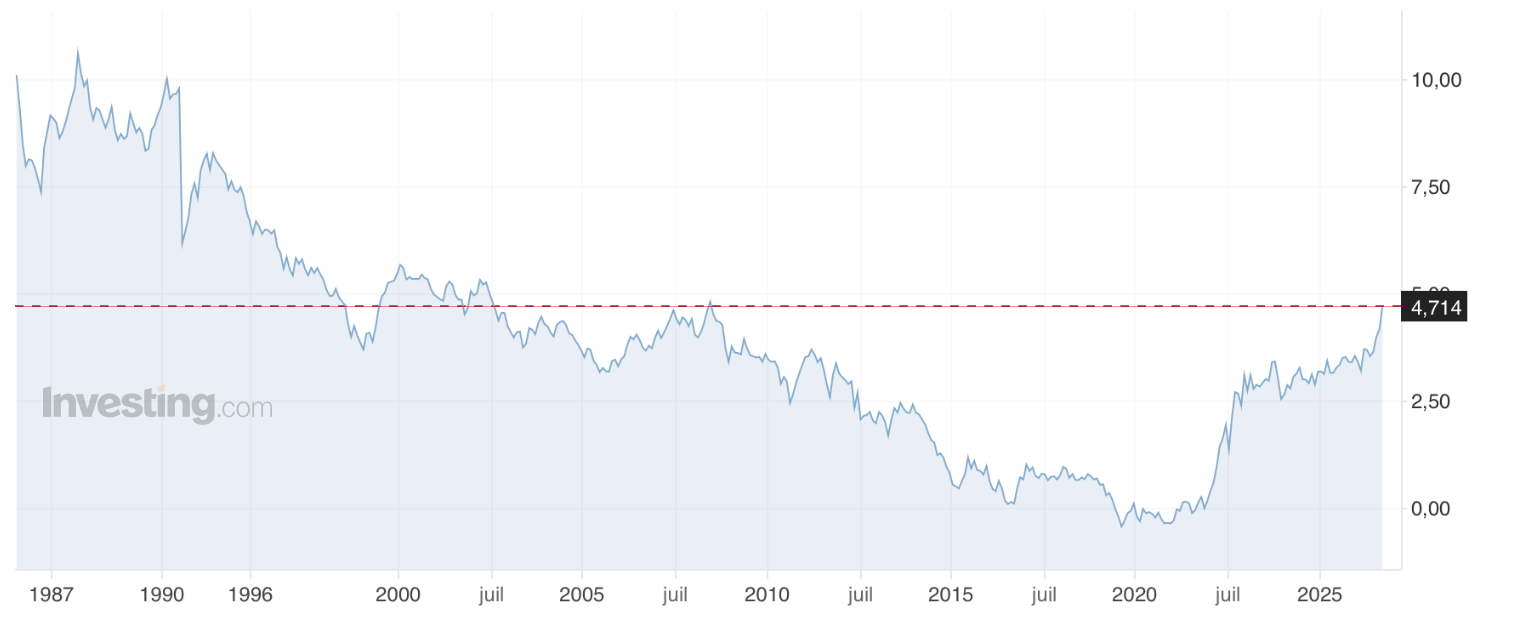
Évolution du taux d’intérêt de l’OAT 10 ans depuis 40 ans : la hausse des derniers jours nous renvoie plus de 18 ans en arrière… et nous avons fait, en quatre ans, la moitié du chemin avant de retrouver les niveaux des années 1980
La presse généraliste relaie, conformément à son rôle, les ballons d’essai de Bercy pour tester l’acceptabilité sociale des mesures d’économies envisagées. Mais même si nos grands argentiers parviennent à limiter la hausse des dépenses (vous noterez que, dans les scénarios envisagés, une baisse n’est toujours pas d’actualité), il sera également nécessaire de faire croître les recettes.
En ce début d’automne, le gouvernement lorgne sur trois leviers pour augmenter encore la participation des citoyens à la dépense publique. Mais chacun de ces mécanismes aura pour effet immédiat de baisser le pouvoir d’achat des citoyens-épargnants, tout en ayant un effet limité sur les finances publiques.
La réalité est que, sans baisse de la dépense publique, notre équation budgétaire est insoluble.
L’impôt, la solution de facilité qui atteint sa limite
De la gauche à la droite de l’échiquier politique, une augmentation des prélèvements obligatoires fait partie des rares consensus.
Ces derniers jours, le terrain médiatique a été occupé par le débat autour de l’impôt sur les successions. La proposition-choc de la gauche de « tout prendre » au-dessus de 12 millions d’euros de succession a provoqué un torrent de contestations, alors que sa constitutionnalité est loin d’être acquise.
Afin d’éviter de toucher les classes moyennes, les partis de droite (notamment Les Républicains) et le centre ont consenti à cibler le sommet de la pyramide des revenus. La droite républicaine, intégrée au gouvernement ou à la majorité parlementaire, a validé la contribution différentielle sur les hauts revenus (CDHR) qui impose un taux minimal d’imposition de 20 % pour les foyers fiscaux gagnant plus de 250 000 € par an, ainsi que la prorogation de la surtaxe « temporaire » sur l’impôt sur les sociétés (IS) des grandes entreprises. Dans ses propositions budgétaires, le RN intègre l’instauration de taxes sur le trading haute fréquence (intraday), les rachats d’actions par les grandes entreprises et les superdividendes.
Autant de mesures symboliquement fortes, mais dont l’effet sur les comptes publics sera limité à quelques milliards par an en année pleine – une goutte d’eau par rapport aux 90 milliards d’euros manquants pour simplement renouer avec les 3 % de déficit public.
Faire gonfler le Livret A, la fausse bonne idée
En juillet 2026, le Livret A et le LDDS ont enregistré une collecte nette positive de 50 millions d’euros, marquant un timide retour dans le vert après six mois consécutifs de décollecte. La hausse du taux de rémunération de 1,5 % à 1,7 % au 1er août a inversé la tendance et permis de faire oublier la décollecte historique de 4 milliards d’euros sur les premiers mois de l’année.
Il n’en fallait pas plus pour que nos grands argentiers lorgnent sur cette cagnotte de près de 450 milliards d’euros et se demandent comment la faire gonfler. C’est ainsi que l’idée de faire passer le plafond du livret préféré des Français à 30 000 euros a été évoquée.
Sur le papier, faire passer le montant maximal de 22 950 à 30 000 euros permettrait d’augmenter les encours potentiels d’un peu plus de 30 %. Pour les pouvoirs publics, les sommes placées pourraient être utilisées pour financer les investissements d’avenir sans que l’État n’ait à verser le moindre centime. C’est compter sans le fait que l’encours moyen d’un Livret A est inférieur à 8 000 euros, et que 30 % à 40 % des Livrets A contiennent moins de 150 euros. Il sera également difficile de séduire les 10 % de livrets au plafond : au taux actuel, l’augmentation du plafond à 30 000 euros représentera une hausse de rémunération de… 120 euros par an.
Pire encore, ce changement aura un effet délétère pour les établissements bancaires. Contraints de proposer ce produit d’épargne, ils n’en profitent guère : les sommes n’étant pas bloquées, elles peuvent être retirées à tout moment par les épargnants et sont difficilement mobilisables pour jouer le rôle de fonds propres. La rémunération bonifiée coûte également plus cher que les dépôts et comptes à terme classiques.
Loin d’être une manne pour les finances publiques, la hausse du plafond du Livret A est une mesure qui rapportera peu à l’État, aux citoyens, et coûtera cher aux banques.
La spoliation de l’assurance-vie, une mesure inique… et inutile
Capter les milliers de milliards d’euros placés dans les assurances-vie est la dernière mesure qui fait consensus, même si la manière de faire varie selon les partis. Le gouvernement a déjà mis en place la loi Industrie Verte afin de contraindre légalement les contrats d’assurance-vie en gestion pilotée à intégrer une part minimale d’actifs non cotés liés aux technologies vertes.
Le RN, par la voix de Marine Le Pen, propose de mobiliser l’assurance-vie pour alimenter un grand fonds souverain français. L’idée consiste à flécher une partie de l’épargne des Français vers le financement de grands projets d’infrastructure, l’industrie et l’indépendance économique du pays.
De son côté, le Parti socialiste (PS) et une partie de la gauche ont fait adopter des amendements visant à augmenter la taxation indirecte sur les revenus financiers du capital (via une hausse de la CSG), touchant ainsi les contrats d’assurance-vie lors des rachats.
Derrière ces mesures, se cache l’idée que l’argent placé en assurance-vie est improductif et ne sert pas les intérêts de l’État. C’est oublier que les placements en euros représentent environ 68 % de l’encours total, soit un montant astronomique d’environ 1 470 milliards d’euros. Ces sommes ont déjà été confiées à l’État – et déjà dépensées.
Les flécher vers d’autres usages reviendrait donc à vendre la dette française sur le marché pour dégager les liquidités correspondantes. Un tel mouvement créerait un mouvement de panique sur le marché obligataire et enverrait les taux d’intérêt français, déjà à des plus hauts décennaux, vers de nouveaux sommets. Sans même évoquer les problèmes causés par une telle confiscation, ses effets seraient contre-productifs pour les finances publiques.
Autant dire qu’aucun parti au pouvoir ne se risquera à déclencher un tel tsunami obligataire, et que la prétendue cagnotte de l’assurance-vie restera sagement à sa place. Mais cela n’empêchera pas les candidats de faire miroiter le potentiel de ces milliers de milliards d’euros « qui ne demandent qu’à servir ».
Les principales mesures évoquées pour augmenter les ressources de l’État se heurtent au principe de réalité. Avec une dépense publique toujours campée au-dessus des 57 % du produit intérieur brut (PIB), la France reste au premier rang des pays de l’OCDE pour le poids des administrations publiques dans l’économie. Trouver de nouvelles ressources pour dépenser plus devient mission impossible — reste à trouver les responsables politiques qui oseront proposer de dépenser moins
