
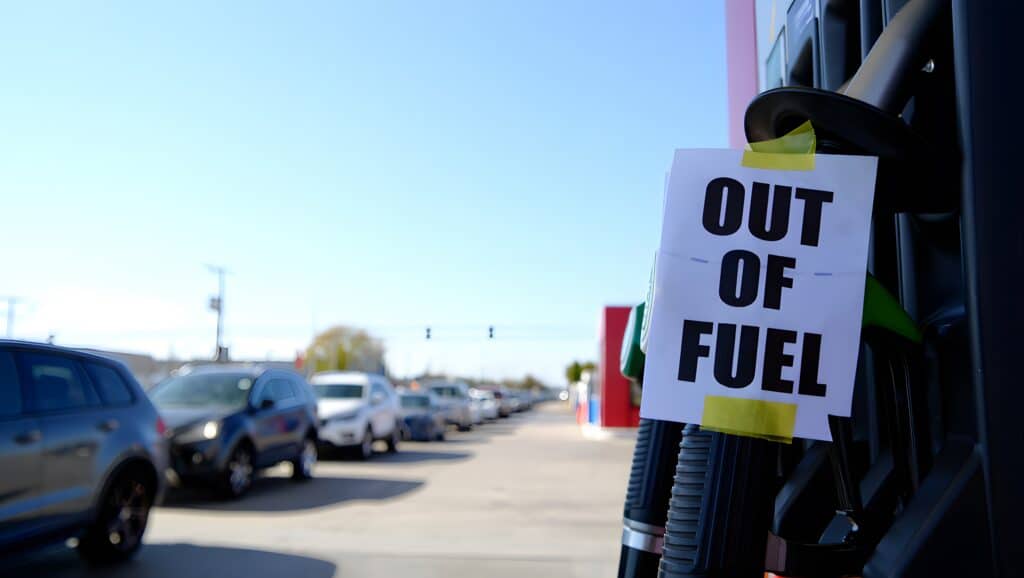
Alors que l’Europe peine à reconstituer ses stocks de diesel et de gaz avant l’hiver, la Russie propose de voler au secours des États-Unis. Dans le Golfe, les tensions avec l’Iran menacent désormais non seulement les approvisionnements énergétiques, mais aussi les infrastructures numériques mondiales. Entre risque de pénuries, flambée des prix et nouvelles menaces géopolitiques, les marchés semblent encore bien insouciants.
Le vice-Premier ministre russe Alexander Novak (qui est également considéré comme le véritable ministre de l’Énergie) a déclaré ce dimanche que la Russie était prête à fournir aux États-Unis n’importe quel volume de gazole, bien au-delà des quantités évoquées par Donald Trump dans le cadre de la levée d’une partie des sanctions liées à la guerre en Ukraine.
Cela fait des mois que la Russie a – officiellement – suspendu les exportations de diesel vers le reste du monde… ce qui laisse supposer que les pétroliers russes attaqués et coulés en mer Noire par l’Ukraine ne contiennent que du brut destiné à être raffiné en Turquie ou en Inde, ce qui reste à démontrer.
Difficile de croire qu’après les attaques répétées contre les raffineries russes, revendiquées par Kiev et confirmées par l’imagerie satellite, Alexander Novak ne bluffe pas en affirmant : « Quelle que soit la quantité souhaitée par nos partenaires… sur le volume total que nous exporterons. Nous pouvons tout fournir. »
Alexander Novak a déclaré vendredi que trois navires-citernes transportant du gazole russe se dirigeaient vers l’Amérique du Nord.
Vous pouvez parier qu’ils ne vont pas traverser l’Atlantique, puis refaire 5 000 km en sens inverse vers Rotterdam ou Hambourg pour approvisionner nos transporteurs routiers, nos agriculteurs, nos locomotives diesel sur les nombreuses lignes non électrifiées !
L’Europe est aux abois concernant ses stocks de diesel, d’où la décision de puiser dans nos réserves stratégiques, prise la semaine passée, puis le déplacement d’Emmanuel Macron dans les monarchies du Golfe pour « sécuriser nos approvisionnements ».
Les pays du Golfe, notamment les Émirats, peuvent tout nous promettre, nous savons tous que le problème, c’est l’acheminement via Ormuz ou le sultanat d’Oman.
Et pour l’Arabie saoudite, c’est même le chargement qui est devenu quasi impossible tant que le port de Yanbu, sur la mer Rouge, restera sous le feu des drones et missiles houthis.
Et l’Europe se trouve également confrontée à de grosses difficultés de reconstitution des stocks de GNL pour l’hiver, avec un « taux de remplissage » inférieur de 20 % à 25 % (selon les pays de l’UE) par rapport à la moyenne en cette fin octobre.
L’équation se complique avec les pays asiatiques – et soyons clairs, on parle de la Chine – qui ont puisé depuis sept mois autant qu’ils le pouvaient dans leurs réserves pour éviter de peser trop fortement sur les cours mondiaux… mais la réalité des conditions climatiques, avec l’arrivée des premiers grands froids dans le nord de la Chine, fait que la hausse de la consommation doit être prise en compte par Pékin.
Les pays asiatiques font désormais monter les enchères sur les prix du GNL.
L’Europe a tardé à remplir ses stocks parce qu’elle a cru au récit de la guerre avec l’Iran qui devait cesser le week-end prochain, puis le suivant, ou celui d’après – les bobards de Trump faisant effectivement chuter le prix des énergies fossiles sur les marchés à terme.
Le problème, c’est que le pétrole et le gaz que nous achetons ne sont pas ceux dont les prix s’affichent sur les marchés à terme, mais ceux qui sont payés au déchargement des pétroliers à Rotterdam ou à Fos-sur-Mer (avec des coûts de transport et d’assurance multipliés par quatre), ou à la vidange des méthaniers à Wilhelmshaven (le nouveau terminal gazier allemand récemment inauguré en mer du Nord) ou à Donges, près de Nantes.
Nos élites européennes ont espéré que les prix allaient s’effondrer avant l’automne… mais c’est tout l’inverse qui s’est produit et les prix du gaz TTF (la référence pour le prix du gaz utilisé dans la production d’électricité et dans l’industrie) atteignent des sommets de quatre ans.
Et le plus grand exportateur mondial de GNL, ce sont désormais les États-Unis, loin devant le Qatar… et leur politique commerciale reste d’un cynisme total : leurs contrats d’exportation sont flexibles… ce qui signifie que les cargaisons vont à l’enchérisseur le plus offrant.
Il n’y a pas de « prix d’ami », ni de « quota garanti » au bénéfice de l’Europe, dont la principale artère gazière – Nord Stream – a été sabotée il y a quatre ans et deux mois (on se demande bien par qui… même si les prévenus du procès qui vient de s’ouvrir en Allemagne pour ce motif sont de nationalité ukrainienne).
Les méthaniers peuvent quitter les États-Unis et changer de route au beau milieu de l’Atlantique ou du golfe du Mexique (pour gagner Panama) vers celui qui accepte de payer le prix fort.
À un moment donné, n’importe quel prix doit être payé par les pays menacés de pénurie, et c’est ce qui s’est passé durant quelques semaines au printemps 2022.
Il est tout sauf certain que les prix de l’énergie rechutent après les midterms, comme l’a pronostiqué Donald Trump. C’est même tout l’inverse, puisqu’il menace de reprendre les frappes contre l’Iran avec l’ambition affichée de « faire tomber le régime qui n’en aurait plus que pour quelques semaines » (et quelques jours désormais).
D’importants mouvements de gros-porteurs militaires américains ont été signalés depuis une semaine par Flightradar. Des stratèges du Pentagone auraient été consultés sur l’opportunité d’une opération terrestre visant les îles stratégiques de Kharg et Qeshm, selon des « fuites » recueillies par la presse américaine.
Est-ce une info authentique ? Cela participe bien entendu au bluff destiné à maintenir la pression sur les Gardiens de la révolution, qui prennent la menace au sérieux et réaffirment que toute action contre leurs installations pétrolières vitales entraînera des destructions symétriques d’installations énergétiques vitales chez les alliés des États-Unis dans la région.
Et c’est là qu’entre en ligne de compte une autre menace, pas nouvelle mais évoquée avec beaucoup plus de détermination par Mohsen Rezaei, haut responsable de la sécurité iranienne : il a averti ce mois-ci que les infrastructures numériques liées aux États-Unis dans tout le Golfe, y compris les centres de données et les installations d’intelligence artificielle (IA), pourraient être prises pour cibles.
Plus concrètement, Mohsen Rezaei fait allusion à la coupure des câbles sous-marins (au nombre de sept) qui transitent sous les eaux du détroit d’Ormuz. Cinq d’entre eux sont vitaux pour le système financier mondial, car ils relient les pays du Golfe aux principales places de cotation des matières premières, mais ils sont aussi vitaux pour Amazon, Microsoft, Alphabet, Apple… qui opèrent depuis les Émirats ou Bahreïn (AWS).
L’Union internationale des télécommunications (UIT), agence des Nations unies, tente de minimiser la menace : l’impact mondial de telles attaques menées par l’Iran pourrait être limité, car moins de 1 % de la bande passante internationale transite par le détroit.
Mauvais calcul : ce petit « 1 % » suffirait à faire s’effondrer les Bourses des pays du Golfe, le négoce mondial de pétrole, les assureurs du fret maritime international…
Mais il n’y a pas qu’Ormuz : sous la mer Rouge – et sous la menace houthie –, nous trouvons 3 % de la bande passante mondiale, et surtout le lien entre l’Europe et l’Asie… et là, on change de dimension en termes de perturbations des marchés financiers.
Cela rajouterait une dose de stress d’une nature plus déstabilisante que la hausse du diesel ou du GNL, lesquels ont engendré un phénomène d’accoutumance, au fil des six mois d’annonces manipulatoires d’Axios/Donald Trump.
Mais ne balayons pas prématurément l’hypothèque des pénuries énergétiques et des anticipations inflationnistes : ce n’est pas parce que Wall Street n’a pas encore atteint son point de rupture que le risque peut être repoussé indéfiniment.
Sans parler de l’incertitude géopolitique liée aux élections législatives en Israël demain… avec un suspense de 24 heures qui – pour l’instant – n’émeut pas les marchés.