
Après quarante ans de baisse des taux, les règles du jeu ont changé. Alors que les obligations sont souvent perçues comme des placements peu rentables, la hausse des rendements pourrait offrir des opportunités historiques aux investisseurs prêts à prendre des risques. Encore faut-il savoir où chercher.
Les quatre décennies passées ont donné aux investisseurs – et à nombre d’analystes – une leçon facile, mais fausse : celle qui consiste à croire que les taux d’intérêt ne peuvent que baisser.
Ce fut vrai entre 1985 et 2022, une période suffisamment longue pour représenter toute une vie d’économies et couvrir plusieurs générations de conseillers financiers. Mais ce qui est devenu dans l’imaginaire collectif un principe de bon sens est une particularité historique.
En réalité, les taux peuvent monter, comme ils l’ont fait jusqu’au début des années 1980. Les périodes de hausse existent et, à l’instar des périodes de baisse, peuvent s’étendre sur des décennies. Après le point bas touché avec la période des taux zéro au début des années 2020, les taux d’intérêt montent depuis désormais plus de six ans – une orientation suffisamment longue pour pouvoir commencer à être considérée comme une tendance haussière.

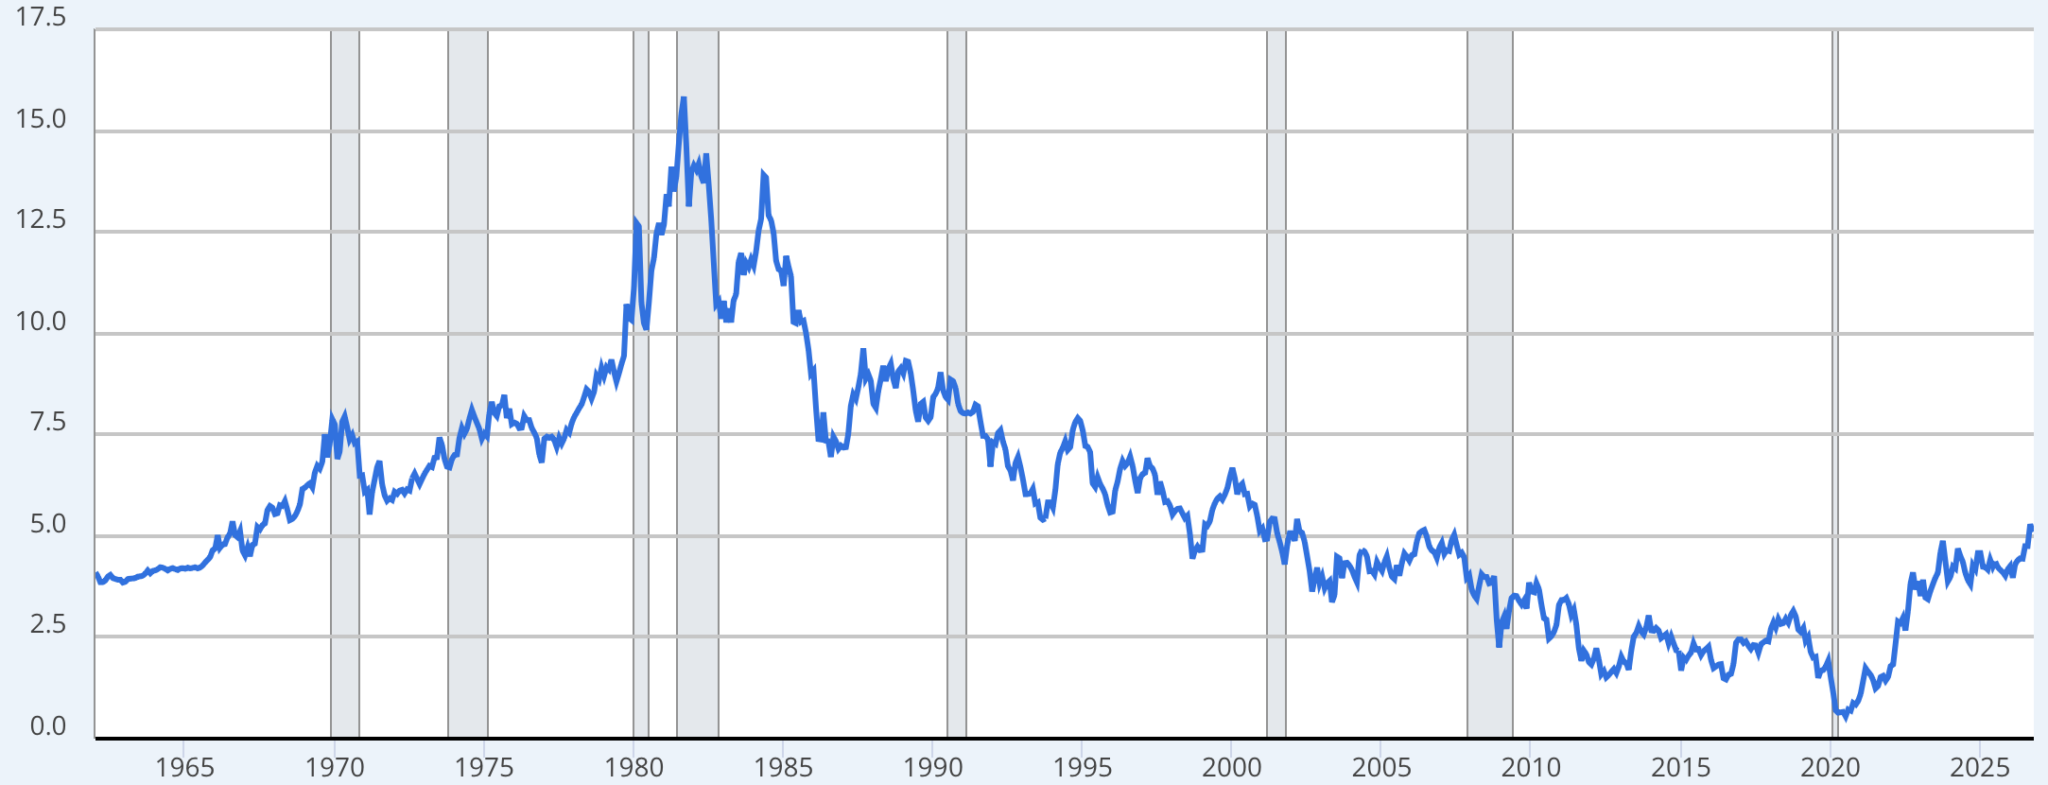
Évolution du rendement de marché moyen des bons du Trésor américain depuis 1962. La hausse constatée depuis 2020, déjà bien établie, pourrait se prolonger longtemps. Source : Federal Reserve Bank of St. Louis.
Les leçons à oublier du demi-siècle passé
Les investisseurs sont peu équipés pour prendre les bonnes décisions en période de hausse des taux.
Depuis quarante ans, la baisse continue du prix de l’argent a imprimé dans les esprits des évidences qui n’en sont pas. « Il suffit de refinancer un bien pour gagner de l’argent », « le prix des actifs monte structurellement à revenus identiques », « mieux vaut investir à long terme qu’à court terme », « mieux vaut emprunter à taux variable qu’à taux fixe », « mieux vaut être emprunteur que prêteur »… Autant d’évidences en période de baisse de taux qui se retournent contre l’épargnant lorsque les taux suivent une tendance haussière.
En cette fin d’année 2026, les investisseurs se retrouvent dans une situation inconfortable : pour obtenir des gains dans les prochaines années, il leur faudra réaliser l’inverse de ce qui fonctionnait depuis les années 1980.
Fort heureusement, les chercheurs travaillent depuis la sortie de pandémie sur le nouveau contexte monétaire qui se met en place. Dans une étude publiée récemment, M Ghaderi, S Plante et al., des universités du Kansas et du Wisconsin, ont passé en revue la performance réelle de l’investissement obligataire.
Comme souvent, les conclusions vont à rebours du bon sens commun, ce qui est une excellente chose pour les investisseurs contrariens qui disposent ainsi d’une asymétrie de connaissance par rapport au marché. Ils peuvent ainsi mettre en place une stratégie qui va à l’encontre de ce que la plupart des investisseurs particuliers (et même nombre de professionnels) considèrent comme une évidence, et seront ainsi en mesure de réaliser des gains lorsque la foule sera prise à contre-pied en cas de maintien d’un coût élevé de l’argent.
Leçon n°1 : l’investissement « sûr » ne rapporte rien
Les prêts aux entreprises dites sûres affichent souvent des rendements faciaux plus élevés que les emprunts d’État. À première vue, cela permet à l’investisseur de dégager un rendement supplémentaire.
Mais une fois pris en compte le fait que les entreprises empruntent en moyenne sur une durée plus importante que les États, la rémunération supplémentaire est quasi négligeable.
À long terme, elle ne représente que 0,25 % par an – un chiffre bien trop faible pour justifier le risque de défaut des émetteurs privés. Il n’y a donc aucun intérêt à prêter aux grandes entreprises plutôt qu’aux États, qui restent des emprunteurs intrinsèquement plus fiables que les acteurs privés qui peuvent faire faillite.
Leçon n°2 : les investissements risqués sont les plus rentables
A contrario, la dette « high yield » offre une surperformance significative sur le temps long.
Sa rémunération brute est supérieure de près de 5,88 % par an à celle des emprunts d’État, alors que le taux de défaut historique est de l’ordre de 4 % (tous cycles économiques confondus).
La dette risquée offre ainsi, à long terme, une prime significative par rapport aux emprunts d’État – et même bien plus que la dette dite sûre. Certes, les émetteurs high yield exposent les prêteurs à un risque de défaut significatif, mais la rémunération proposée couvre largement les pertes moyennes.
Un portefeuille d’obligations à haut rendement bien diversifié générera donc plus de gains sur le long terme que les placements dits sans risque.
Leçon n°3 : les krachs obligataires sont des opportunités historiques
Les placements obligataires à haut rendement sont des véhicules d’investissement qui s’avèrent particulièrement rentables, mais dont la performance dépend fortement du point d’entrée.
Contrairement aux actions dont le prix peut s’envoler théoriquement jusqu’à l’infini, un placement obligataire sera remboursé à échéance au nominal. Il n’offre ainsi pas de potentiel de gain sur le principal à moins de l’avoir acheté avec une décote, et seul son rendement apporte de la performance.
Pour un prêt à un acteur privé, le rendement se décompose entre la part équivalente à celle des placements sans risque (bons du Trésor), et le spread (prime de risque de l’émetteur).
Plus les emprunts d’État ont un rendement élevé, plus le spread sur les prêts privés est important et plus les investisseurs peuvent s’attendre à une performance importante.
Or, nous sommes aujourd’hui dans une situation historique : le rendement des emprunts d’État atteint un plus-haut de vingt ans, tandis que la prime de risque des émetteurs privés est également orientée à la hausse.
Cette conjonction de facteurs pousse le rendement facial de la dette d’entreprise high yield à des niveaux que l’on n’avait pas vus depuis longtemps. Les investisseurs qui se positionnent aujourd’hui peuvent verrouiller des rémunérations généreuses pour des périodes allant de quelques mois à plusieurs années. C’est un type d’investissement qui se serait avéré contre-productif entre les années 1980 et 2020, mais qui devrait dégager des performances remarquables dans le contexte actuel — c’est en tout cas ce que la recherche académique indique.