
Tous les regards sont tournés vers la BCE, mais c’est sur les factures d’énergie que se prépare le prochain choc économique : la flambée des prix menace de nouveau d’étrangler les ménages et les entreprises. Quatre ans après la crise de 2022, l’Europe semble condamnée à payer une nouvelle fois le prix de sa vulnérabilité énergétique…
L’actualité macroéconomique de ces derniers jours a été dominée par le nouveau tour de vis monétaire de la BCE.
En rajoutant 25 points de base au coût de l’argent, la Banque centrale européenne prouve que, comme il y a quatre ans, elle est prête à casser le peu de dynamisme qui reste aux acteurs économiques pour terrasser l’inflation. Avec un coût de l’argent plus important, de nouvelles entreprises et de nouveaux foyers ne seront plus en mesure d’emprunter. De nouvelles activités et de nouveaux projets, dont le retour sur investissement serait inférieur au coût de financement, seront repoussés ou purement et simplement annulés.
La décision de la BCE, quoi qu’attendue, a provoqué un séisme sur les marchés mondiaux. La décision de Francfort ne concerne pas que le Vieux Continent : elle fait office de signal avancé quant à la politique monétaire de la Fed. Les dernières semaines avaient déjà fait comprendre aux analystes que le nouveau président ne suivrait pas aveuglément la volonté politique de Donald Trump. En relevant les taux en période de marasme économique, la BCE crée un précédent que Kevin Warsh aura du mal à ignorer : sacrifier l’économie réelle et son potentiel de croissance pour étouffer l’inflation est dans l’air du temps.
Craignant que la Fed ne s’engage dans une dynamique similaire, les opérateurs ont aggravé, tant en Europe qu’aux États-Unis, le mouvement baissier des actions entamé quelques jours auparavant.
Il en a été de même sur le marché de la dette. Du côté des États, le rendement du 10 ans américain s’est envolé jusqu’à 4,99 % par an : une hausse de 17 % en six mois qui matérialise un véritable krach obligataire. Les dégagements se sont propagés aux entreprises, avec un Cboe High Yield Corporate Bond Index qui cède 1 % depuis la fin du mois d’août.
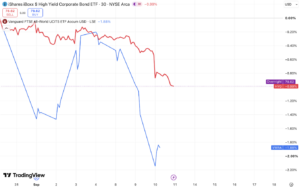

Évolution des indices FTSE All-World (en bleu) et Cboe High Yield Corporate Bond (en rouge) depuis le 28 août. La hausse des taux de la BCE a accéléré le mouvement baissier. Infographie : TradingView.
Comme en 2022, les mesures drastiques prises par la BCE sont la conséquence d’un problème économique sous-jacent : le prix de l’énergie. La cause première du rebond de l’inflation cette année est l’envolée des prix de l’énergie. Et contrairement à ce qui était anticipé par le marché au début de l’été, les prix ne sont pas orientés à la baisse sur le second semestre.
Entre l’envolée des prix du gaz dans un contexte de réserves au plus bas, une nouvelle hausse du prix des carburants et un prix de l’électricité qui s’envole, l’automne 2026 ressemble de plus en plus au printemps 2022… avec, selon toute probabilité, les mêmes effets à venir sur l’économie.
Gaz : réserves au plus bas et prix en hausse exponentielle
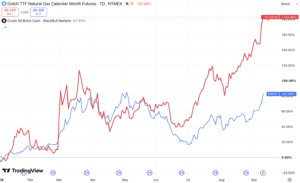
Le prix du Brent est en hausse de 26,6 % depuis le 1er juillet, portant sa progression à 82 % depuis le 1er janvier, et le sujet a été amplement discuté dans la presse généraliste.
Dans le même temps, le gaz naturel a vu son prix bondir de 42,7 % et de 182 % sur les mêmes périodes. Dans un silence médiatique assourdissant, il affiche une progression supérieure de 100 points de pourcentage à celle de l’or noir depuis le début de l’année.

En Europe, cette hausse intervient au pire moment. L’hiver sera, comme tous les ans, une période de forte hausse de la consommation. Dans le même temps, les réserves de gaz qui sont normalement constituées durant l’été sont au plus bas. Les pays européens affichaient un taux de remplissage d’environ 62 % au début du mois de septembre. Le niveau est nettement inférieur à la moyenne saisonnière habituelle (proche de 74 %), et cette moyenne cache d’importantes disparités. Les réserves françaises n’étaient, au début du mois, remplies qu’à 65 %. Notre voisin allemand, qui représente à lui seul 22 % des capacités totales européennes, n’a rempli ses réservoirs qu’à 50 %. Les Pays-Bas, pourtant centre névralgique de l’importation de gaz en Europe, font même encore pire avec un niveau de 43 % seulement.
Un hiver rigoureux créerait, comme lors de la crise énergétique de 2022, un différentiel offre/demande impossible à combler qui conduirait à un nouvel épisode de pénurie.
Le prix de l’électricité quadruple dans l’indifférence générale
Déjà, les prix de l’électricité spot sur le marché reproduisent la hausse du prix du gaz. Sachant que l’Europe emploie principalement des centrales à gaz pour produire les MWh marginaux d’électricité, le prix de marché de l’électron durant les périodes de tension suit naturellement celui du MWh de gaz naturel.
Sur un an, le prix moyen de marché de l’électricité a été multiplié par 4 – là encore dans une curieuse indifférence médiatique et politique.
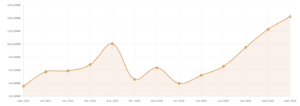
Évolution du prix moyen du MWh électrique sur un an. Désormais à plus de 140 €/MWh, il affiche une hausse de plus de 290 % sur 12 mois. Infographie : Selectra.

Comme en 2022, l’addition sera payée tôt ou tard par les consommateurs.
Que les ménages et les entreprises voient leur facture s’envoler cet automne ou que le gouvernement mette en place un « bouclier énergétique » hors de prix, ce sont bien les citoyens-contribuables qui voient leur pouvoir d’achat diminuer à mesure que le coût de l’électricité augmente.
Coût des carburants : la goutte d’eau qui fera déborder le vase ?
Le temps où la hausse du prix du gazole avait déclenché le mouvement des Gilets jaunes semble bien loin. À l’époque, le prix du litre de gazole venait de passer le seuil psychologique de 1,50 € – avec les conséquences sociales que l’on sait.
En ce début du mois de septembre, le prix moyen constaté du gazole dépasse de nouveau les 2,20 € par litre. Il revient sur les niveaux atteints au printemps, quelques semaines seulement après la fermeture du détroit d’Ormuz.
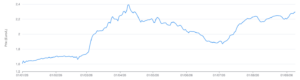

Évolution du prix moyen du gazole depuis le 1er janvier en France. Infographie : Carbu.com.
Le carburant est un poste de dépense important pour les ménages, les entreprises et l’agriculture. Comme pour toute énergie, son évolution à la hausse limite la croissance potentielle de l’économie réelle. Même si la population française est bien plus résignée qu’à l’automne 2018 et que l’apathie l’emporte aujourd’hui sur le ras-le-bol, les effets économiques d’une hausse de 40 % sur neuf mois du prix du carburant seront les mêmes.
En cette rentrée, tous les regards se sont tournés vers la BCE et le cirque médiatique – certes fort divertissant – que nous offre Washington. Mais l’éléphant dans la pièce reste le coût de l’énergie : c’est lui qui décidera de l’évolution de notre PIB dans les prochains mois.