De Nvidia à Opendoor, les valorisations boursières posent une question simple : quelle richesse représentent-elles vraiment ? Derrière l’enthousiasme pour l’IA et les milliards créés à crédit, l’écart se creuse entre les cours et l’économie réelle.
Quelle part de l’économie américaine ressemble à une « action même », portée par l’engouement des investisseurs ? Du vide ? Aucune valeur ? Du vent ?
Selon le Motley Fool :
« L’action Nvidia a perdu 1 700 milliards de dollars de capitalisation depuis octobre… »
L’activité de Nvidia n’a pas changé. Les mêmes puces. Les mêmes clients. Les mêmes bénéfices. Comment l’entreprise peut-elle valoir 1 700 milliards de dollars de moins ? Et pourrait-elle encore en perdre autant ?
Sans le battage médiatique… sans la frénésie… combien Nvidia vaut-elle réellement ? Et quelle part de sa valorisation est simplement gonflée par le boom des investissements dans l’IA et par cette monnaie artificielle créée à crédit ?
40 000 milliards de dollars au-dessus du réel
Nous l’avons déjà souligné : selon le célèbre indicateur de Buffett, qui rapporte la capitalisation boursière au PIB, quelque 40 000 milliards de dollars de valorisation des actions américaines ne se salissent jamais les mains. Ils ne travaillent ni ne filent. Comme les actions mèmes, ces titres peuvent être échangés contre des biens et des services. Mais leur valeur peut aussi se flétrir comme un lys lors d’une veillée funèbre.
Le calcul est assez simple. Jusqu’aux environs de 2013, chaque dollar de valorisation boursière était presque toujours adossé à au moins un dollar de production. Ce n’est que vers le milieu des années Obama que la capitalisation boursière a franchi nettement et durablement le seuil de 100 % du PIB. Aujourd’hui, elle en représente environ 231 %. Autrement dit, les cours flottent bien au-dessus de la valeur réelle des entreprises. Quelque 40 000 milliards de dollars au-dessus, selon notre calcul à la louche.
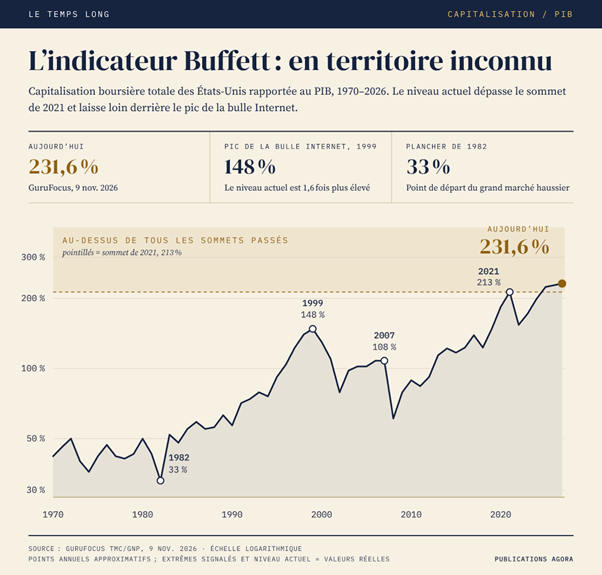

Commençons par rappeler qu’une action représente une part de propriété dans une entreprise censée dégager des bénéfices. Ces bénéfices correspondent à la différence entre la valeur des biens et services produits et leur coût de production.
Si les coûts dépassent la valeur de la production, l’entreprise perd de l’argent… et détruit de la richesse. En toute logique, les actionnaires devraient participer aux pertes comme aux gains. Cela leur arrive.
Opendoor, une machine à détruire de la richesse
Prenez Opendoor Technologies. L’entreprise est née de l’idée de quelques hommes qui pensaient pouvoir fluidifier le marché immobilier en le faisant passer sur Internet. Ils achètent des maisons en ligne, envoient des équipes les rénover, puis les revendent. En 2021, par exemple, ils en ont acheté 37 000. L’année suivante, ils en ont revendu 7 500 avec une perte moyenne de 28 000 dollars par maison.
Nous avons nous-mêmes rénové plusieurs maisons. Si quelqu’un nous avait demandé notre avis sur le modèle économique d’Opendoor, nous aurions répondu qu’il ne fonctionnerait jamais. On peut acheter une maison avec discernement, la rénover en maîtrisant les coûts et la revendre à un prix raisonnable. Et peut-être gagner de l’argent. Mais on ne peut pas reproduire cela à grande échelle. Les bonnes affaires reviennent aux professionnels du coin, qui connaissent leur métier et le marché local, et réalisent souvent eux-mêmes une bonne partie des travaux. Et ceux qui réussissent localement développent déjà leur activité autant qu’ils le peuvent.
« Opendoor perdra de l’argent », aurions-nous prédit. Mais nous n’aurions jamais imaginé qu’elle en perdrait autant. L’entreprise a perdu 339 millions de dollars en 2019, 253 millions en 2020, 662 millions en 2021… et ainsi de suite, année après année, jusqu’à enregistrer une perte de 1,3 milliard de dollars l’an dernier.
Au total, ses pertes atteignent 5,1 milliards de dollars.
Combien vaut réellement une entreprise pareille ? En 2021, elle était valorisée 18 milliards de dollars, soit 28 dollars par action. Mais au regard de ce qu’elle était réellement — une machine à détruire de la richesse à grande échelle, année après année —, sa valeur a toujours été négative. Aujourd’hui, son cours est retombé aux alentours de 1 dollar : plus de 17 milliards de dollars de valeur fictive se sont évaporés. Comme le relève Wall Street Psychology :
« Acheter des maisons pour les revendre rapidement, alors que les taux des crédits immobiliers sont à 7 %, tout en se présentant comme une entreprise d’IA : l’ironie ne devrait échapper à personne. »
Derrière l’argent, la dette
Opendoor est un exemple criant. Mais quelle part de la valorisation de Nvidia ne repose sur aucune production réelle ? Et chez Apple ? Microsoft ? Ce sont de véritables entreprises, avec un chiffre d’affaires et des bénéfices. Pourtant, dans l’ensemble de l’économie, les chiffres d’affaires et les bénéfices — ainsi que les pertes — ont été gonflés par des injections d’un « argent » qui n’en est pas vraiment.
Il s’agit en réalité de dette. Or, la dette n’est pas de l’argent. Vous pouvez accumuler autant d’argent que vous le souhaitez. Vous pouvez même le prêter et percevoir des intérêts. Mais si vous accumulez des dettes, c’est vous qui paierez les intérêts. Il vous faudra alors vous endetter davantage, ne serait-ce que pour payer les intérêts des dettes précédentes. Et c’est parti ! Vous voilà sur la voie de l’hyperinflation.
Des entreprises ou des actions mèmes peuvent s’envoler puis s’effondrer… créer une valeur illusoire, puis la détruire… tout cela est fort divertissant. Mais quand une économie entière s’y met, on cesse de rire. Les gens pensent détenir une richesse réelle. Ils comptent dessus pour vivre… pour prendre leur retraite… pour rembourser leur crédit immobilier et payer les études de leurs enfants… et pour financer les programmes fédéraux de retraite et de santé.
Il y a quelques années, les autorités fédérales gonflaient l’économie par plaisir : cela leur donnait un petit coup de fouet, comme un verre de vin avant le dîner. Aujourd’hui, elles la gonflent pour s’épargner la douloureuse gueule de bois d’une correction.