
Après une première vague de dévalorisations qui a parfois amputé les parts de plusieurs dizaines de pourcents, les SCPI françaises affrontent de nouvelles turbulences. Entre remontée des taux et liquidité en berne, les épargnants risquent de voir leurs pertes s’aggraver.
Les investisseurs dans la pierre-papier se souviennent encore douloureusement de la période de remontée des taux d’intérêt à la fin de la pandémie.
Dans un premier temps, le rebond de l’inflation a fait les affaires des bailleurs en permettant une hausse du prix des loyers. Même si elle fut plafonnée et donc inférieure à l’augmentation du coût des rénovations et des taxes foncières, elle permit d’augmenter – en euros courants – les revenus locatifs.
Mais la hausse du coût de l’argent, couplée à la baisse généralisée du pouvoir d’achat, a totalement gelé le marché immobilier hexagonal. Après un record historique de 1 230 000 transactions dans l’ancien en 2021, le marché français s’est effondré. Dès le second semestre 2022, le nombre de ventes s’est orienté à la baisse, masquant, par l’absence de transactions, la baisse de la valeur de marché des biens.
Les gestionnaires de sociétés civiles de placement immobilier (SCPI), légalement contraints de maintenir la valeur de leurs parts à plus ou moins 10 % de la valeur de marché des biens détenus, ont dû procéder à des réévaluations drastiques. Les plus grandes SCPI ont dû réduire le prix de leurs parts, mettant les épargnants face à une vérité trop souvent occultée : la pierre-papier ne peut pas, à long terme, faire mieux que l’immobilier physique.
Alors que les SCPI étaient présentées comme des placements « de bon père de famille », les investisseurs qui avaient opté pour ce placement considéré comme prudent et vertueux ont essuyé des pertes se comptant en dizaines de pourcents. La purge, déjà douloureuse, n’est pourtant pas terminée.
Hausse des taux d’intérêt, baisse du pouvoir d’achat, nombre de transactions famélique… Les éléments économiques qui avaient conduit à la baisse du prix des parts entre 2022 et 2025 sont de retour cet automne. Les SCPI aux abois revoient de nouveau à la baisse la valeur de leurs parts, dans un mouvement qui devrait se propager à l’ensemble des acteurs historiques du marché hexagonal.
Si la pierre-papier reste un moyen particulièrement facile de s’exposer au secteur immobilier, les actifs français font face à un risque important de moins-value. Les investisseurs qui souhaitent rester exposés à ce compartiment doivent envisager l’achat de parts de fonds dont les actifs sont situés à l’étranger, dans des économies plus dynamiques, comme en Asie.
Un premier épisode de baisse douloureux
La période 2022-2024 a vu nombre d’acteurs de référence surprendre les investisseurs en réduisant significativement la valeur de rachat de leurs parts. La SCPI Primopierre, dont les encours dépassaient les 3 milliards d’euros en 2021, a fait passer le prix de sa part de 208 euros à 115 euros entre septembre 2023 et janvier 2025.
Accimmo Pierre, le mastodonte de BNP Paribas (3,4 milliards d’euros d’encours en 2021), a maintenu un prix de part de 205 euros jusqu’en juillet 2023. Celui-ci n’était plus que de 141 euros en septembre de l’année suivante.
Elysées Pierre, la vénérable SCPI de rendement du groupe HSBC, créée en 1986, n’a pas pu capitaliser sur son grand âge pour faire le dos rond : le prix de la part est passé de 825 euros en août 2023 à seulement 660 euros en juillet 2024, matérialisant une baisse de 20 %, soit plus de cinq années de dividendes.
Pour les investisseurs de longue date, qui devaient se contenter de rendements faméliques, la sanction est double. Non seulement ces SCPI rapportaient peu chaque année, mais elles ont, en prime, souvent vu leur valorisation revenir plus de dix ans en arrière.
Pire encore, certains gérants, dans l’incapacité d’assurer la liquidité des parts, ont suspendu leur variabilité pour fonctionner selon le modèle du capital fixe, via la mise en place d’un marché secondaire par confrontation des ordres. Les associés se sont alors retrouvés dépendants du bon vouloir des acheteurs pour revendre leurs parts, ce qui a parfois conduit à des pertes bien plus importantes pour ceux dont les événements de vie imposaient une revente rapide.
Quand les baisses n’ont pas de plancher
Le drame pour les épargnants est que la situation de cette fin d’année 2026 n’est pas si différente de celle qui prévalait à la fin de 2022.
Les SCPI étant, par définition, investies dans de l’immobilier d’investissement, la valeur des biens qu’elles détiennent évolue à l’inverse des taux d’intérêt. Un acheteur qui peut toucher 4,5 % par an en prêtant à l’État français n’a en effet aucun intérêt à acheter un bien immobilier qui rapporte 4,5 % par an avant même de devoir supporter les taxes, les frais d’entretien et le risque locatif.
Ainsi, à chaque fois que le rendement des placements financiers augmente, le prix de l’immobilier a tendance à baisser. Or, le rendement des emprunts d’État à 20 ans, considérés comme « sans risque », s’envole de nouveau.

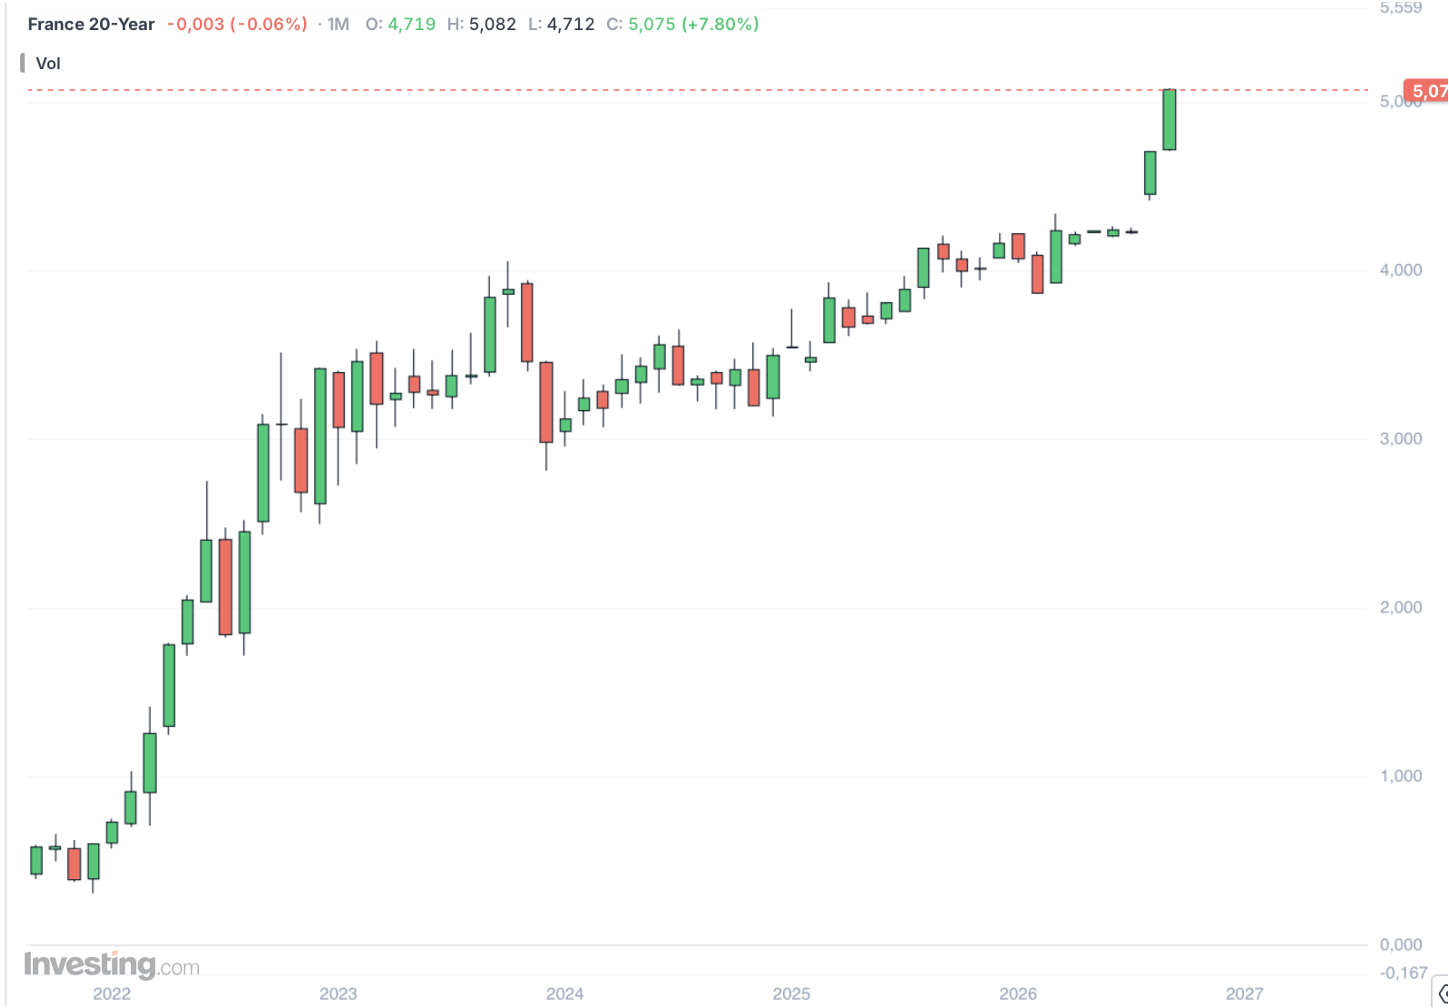
Après une première séquence haussière en 2022 (+350 points de base), le rendement des emprunts d’État à 20 ans repart à la hausse en cette fin d’année, avec déjà 100 points de base supplémentaires depuis le début de l’année
Les mêmes causes produisant les mêmes effets, les mêmes mesures d’urgence commencent à être prises par les sociétés de gestion.
La SCPI Elysées Pierre – toujours elle ! – a de nouveau revu à la baisse la valeur de sa part cet été. En la ramenant à 549 euros, elle affiche une baisse de 33 % par rapport à sa valeur d’il y a six ans. Amundi a également réévalué à 153 euros le prix de la part de la SCPI Génépierre au mois d’août, matérialisant une baisse de 43 % depuis la pandémie. Il en a été de même pour sa SCPI de bureaux Edissimmo, dont le prix de la part a été ramené à 150 euros. Il s’élevait encore à 237 euros il y a trois ans, soit 58 % de plus qu’aujourd’hui.
La liquidité des SCPI est également mise à mal cette année. Après le passage à capital fixe de Perial O2 et de Perial Grand Paris cet hiver, la Française REM a suspendu le carnet d’ordres des SCPI LF Grand Paris Patrimoine, Sélectinvest 1 et Crédit Mutuel Pierre 1 au mois de juin. Praemia REIM lui a emboîté le pas quelques semaines plus tard pour Primovie et a gelé la variabilité de Patrimmo Croissance Impact.
Prix des parts en baisse, liquidité limitée : les investisseurs qui pensaient être récompensés en prenant leur mal en patience ces dernières années subissent une nouvelle double peine. Pour les associés de SCPI dont le patrimoine a été acquis avant 2022, les prochains mois risquent d’être difficiles.
Si vous détenez des parts dont la valeur n’a pas encore baissé, le moment est venu d’envisager un arbitrage géographique pour investir dans des pays où le prix de l’immobilier a baissé depuis 2022, où la réglementation est plus favorable aux bailleurs et où l’État n’est pas aux abois.