
Portés par l’euphorie autour de l’intelligence artificielle, les grands indices asiatiques ont enregistré des performances spectaculaires. Mais derrière cette envolée se cache une concentration dangereuse sur une poignée de valeurs technologiques. Alors que les marchés commencent à corriger, la sélection individuelle d’actions pourrait bien redevenir la meilleure arme des investisseurs.
Les investisseurs qui souhaitent être exposés au marché actions sans prendre des risques inconsidérés sont dans une situation délicate.
À New York, les ratios boursiers ont atteint des niveaux historiquement élevés l’an passé. Il a fallu que les grands noms de la tech se livrent à des contorsions comptables particulièrement audacieuses pour faire retomber le ratio le plus surveillé, le « P/E ratio » (rapport cours/bénéfices), sous sa zone de surchauffe. Pour ce faire, ils ont déclaré des bénéfices provenant de réévaluations de leurs participations dans des entreprises de l’IA qui s’avèrent être leurs propres clients – s’engageant ainsi dans un jeu dangereux d’écritures comptables cycliques qui ne trompe personne.
Dans le même temps, l’Europe – empêtrée dans son marasme économique, son paysage politique en déliquescence et sa crise énergétique permanente – n’est pas un terrain de jeu attirant pour les actionnaires en quête de performances explosives.
C’est dans ce contexte que les pays émergents, en particulier asiatiques, ont retrouvé les faveurs des investisseurs internationaux après une décennie d’oubli.
Entre 2015 et 2024, l’indice MSCI Emerging Markets a réalisé une sous-performance de 9 % par an par rapport au S&P 500, préparant un potentiel de rebond colossal. Ce n’est qu’il y a deux ans que le marché a pris conscience que les valeurs asiatiques présentaient un rapport bénéfice/risque devenu introuvable en Occident. Connaissant une croissance aussi dynamique – voire plus – que les valeurs américaines, tout en étant moins chères que les groupes européens, les entreprises asiatiques ont connu un regain d’intérêt qui a fait bondir leur valorisation.

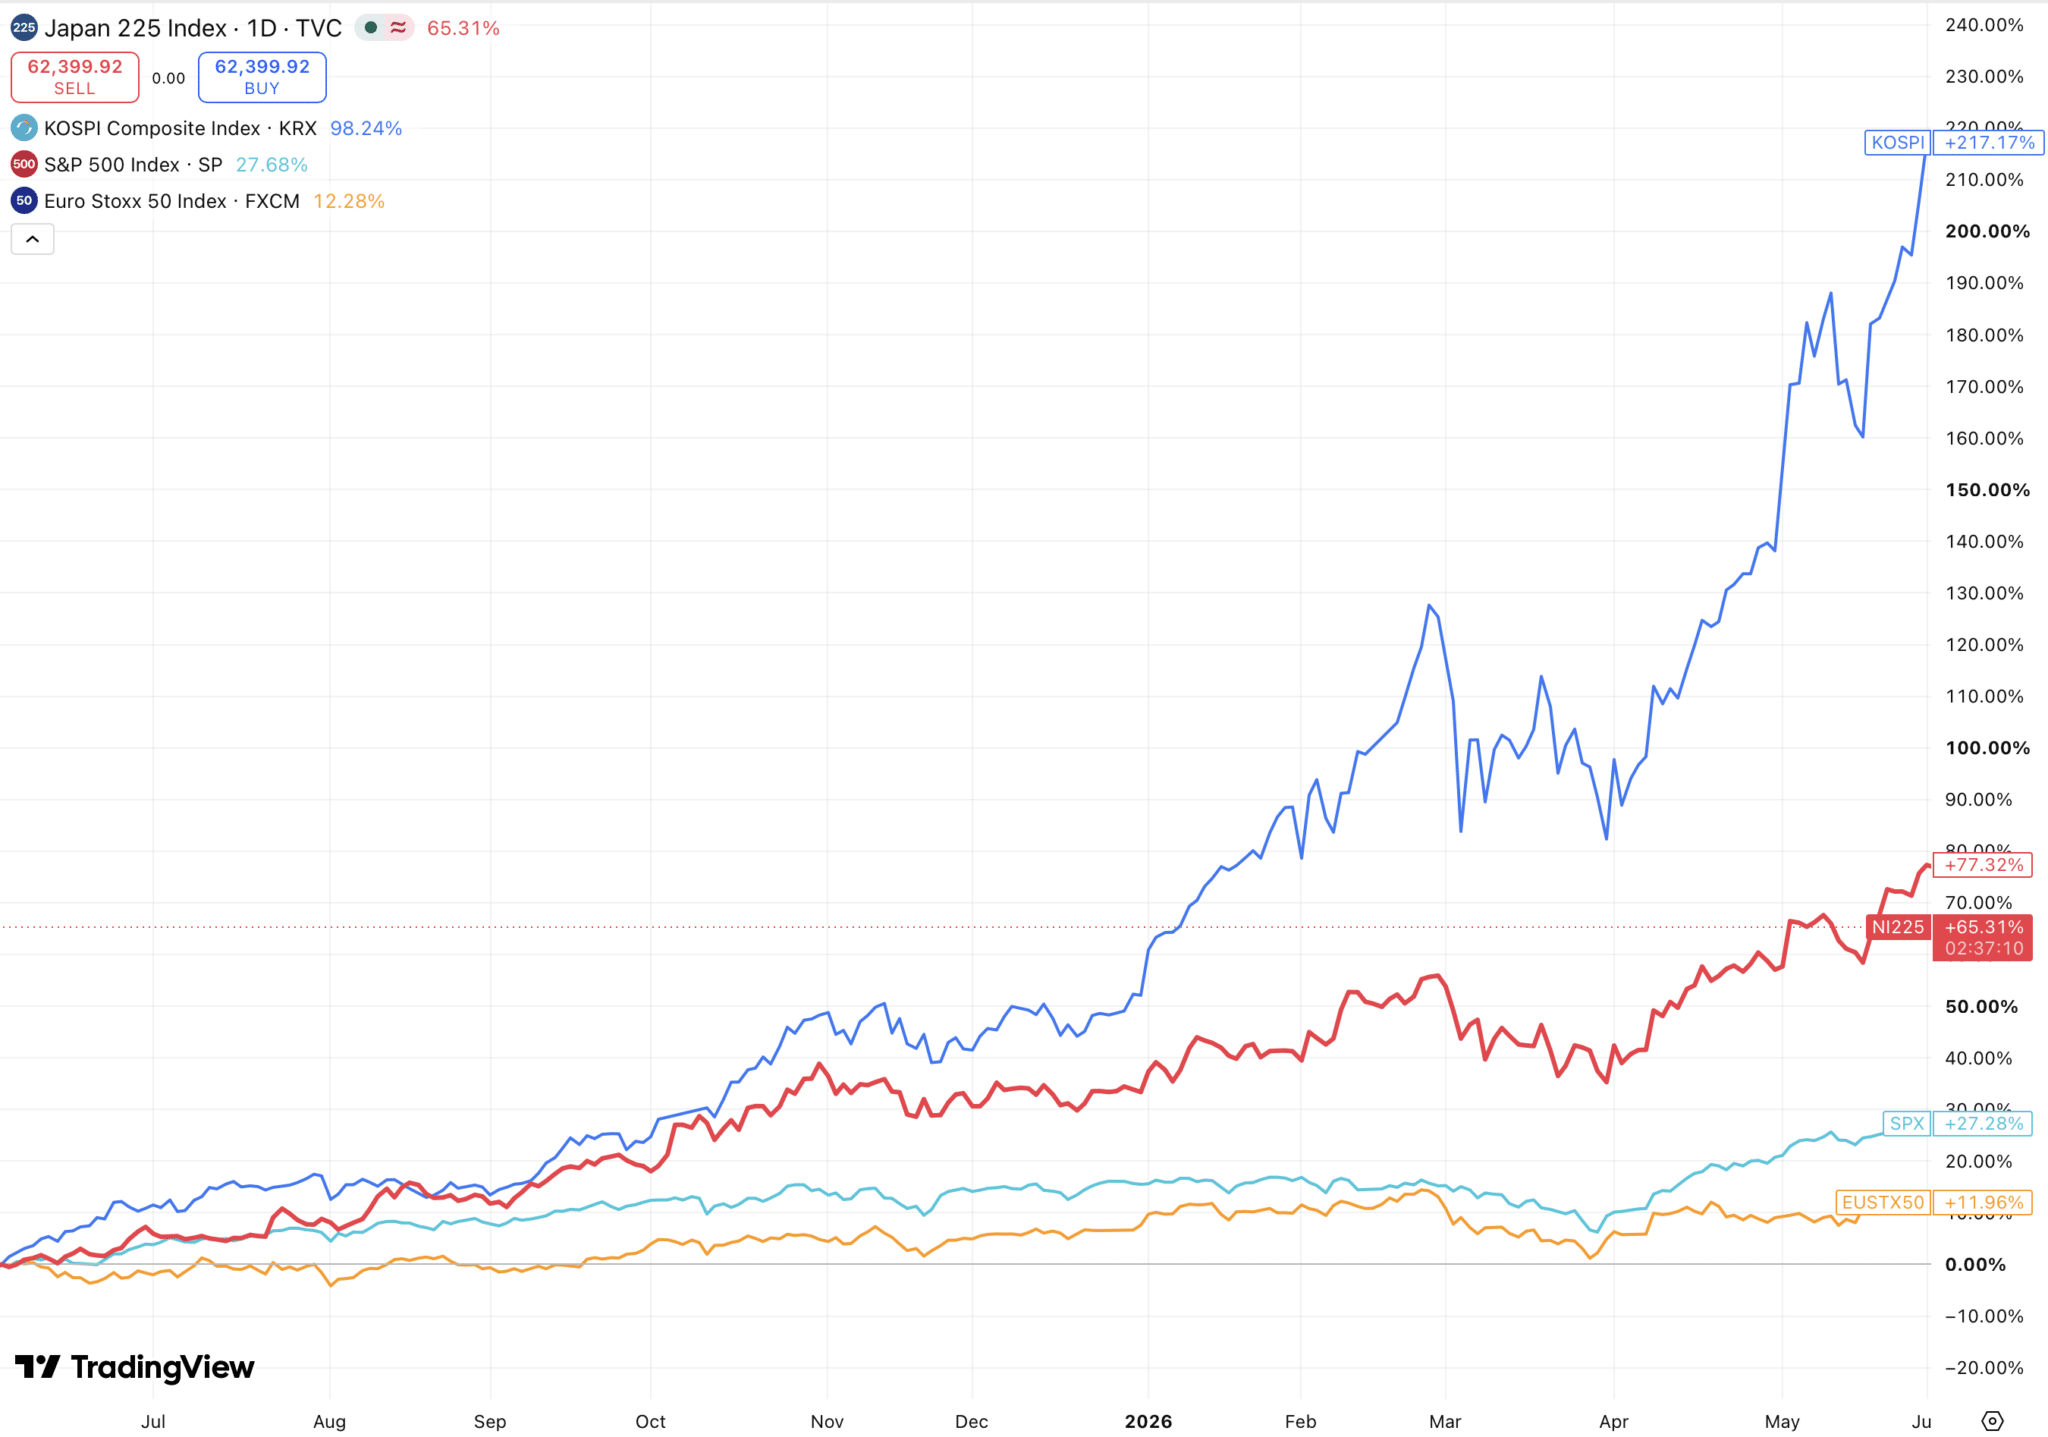
Évolution comparée de l’Euro Stoxx 50 (en orange), du S&P 500 (en bleu clair), du Nikkei 225 (en rouge) et du Kospi (en bleu foncé), entre le 1er juin 2025 et le 1er juin 2026
Mais après une année de hausse exceptionnelle tirée par les valeurs de l’IA, les marchés asiatiques ont repris leurs esprits et les intervenants ont remisé l’optimisme béat pour entrer dans une phase de recherche du juste prix.
Pour les investisseurs, ce changement de psychologie marque la fin de la période où l’investissement indiciel était roi. Impossible désormais d’investir dans les grands indices asiatiques en espérant se diversifier : le Nikkei 225 japonais, le Hang Seng TECH chinois, le Kospi coréen ou le Taiex taïwanais ne doivent leur niveau actuel qu’à la santé des grands projets de construction de data centers pour l’intelligence artificielle.
Les investisseurs qui veulent s’exposer à cette zone géographique ne peuvent plus profiter de la diversification gratuite offerte par l’investissement indiciel passif. Ils doivent revenir à la sélection d’actions individuelles en choisissant les entreprises rentables, bien gérées, et en croissance. À défaut de quoi, ils s’exposent à une contraction violente des indices en cas de changement de psychologie des marchés quant au potentiel de l’IA.
Comment l’IA a pollué la gestion indicielle
Les places de marché de Taïwan et Séoul, longtemps considérées comme secondaires dans la chaîne de valeur de la tech mondiale, hébergent les valeurs « pelles et pioches » de la révolution de l’IA. TSMC, Samsung Electronics, SK Hynix, MediaTek et autre Foxconn ont vu leur activité bondir lorsque les projets de data centers se sont multipliés.
Cerise sur le gâteau : ces entreprises restées longtemps sous le radar des investisseurs occidentaux étaient, en sortie de pandémie, bien moins valorisées que les stars de la tech américaine. Depuis deux ans, elles ont combiné croissance des résultats, explosion des bénéfices et capitalisation boursière raisonnable – une combinaison gagnante qui a attiré les convoitises.
Les indices locaux ont ainsi connu une phase de hausse à faire pâlir d’envie les Bourses occidentales. Entre le 1er juin 2025 et le 1er juin 2026, le Nikkei 225 s’est octroyé une progression de 77 %. A Séoul, le Kospi s’est offert une envolée de 217 %. Dans le même temps, le S&P 500 devait se contenter d’un modeste +27 %, tandis que l’Euro Stoxx 50 n’atteignait même pas les 12 % de hausse.
Mais cette progression s’est faite au prix d’une concentration extrême. Les valeurs de l’IA ont pris une place disproportionnée dans ces indices et la chute de quelques stars déchues entraînerait les indices dans un mouvement de baisse aussi brutal que la hausse qui l’a précédé.
Les derniers mouvements observés en Corée du Sud laissent d’ailleurs craindre le pire pour les investisseurs qui pensaient s’être positionnés de manière prudente : leurs pertes dépassent, depuis le début de l’été, les 37 %.
Une concentration inédite et explosive
Les analystes s’émeuvent, et à raison, de la surreprésentation des grands noms de la tech dans les indices américains. Nvidia, le bien connu concepteur de puces, représente par exemple à lui seul plus de 10 % de l’indice MSCI USA. Mais la consolidation autour de quelques valeurs est encore plus importante en Asie.
Alors que sa méthode de pondération n’est en théorie pas censée favoriser les plus grandes capitalisations, les dix plus grands composants du Nikkei 225 japonais comptent pour plus de 40 % du poids total de l’indice. On y retrouve Tokyo Electron, Advantest (équipements et tests de semi-conducteurs), le groupe de fonderies Kioxia (récemment propulsé au rang de première capitalisation du pays grâce au boom des centres de données), ainsi que SoftBank Group, acteur clé du financement des infrastructures IA et d’OpenAI. La concentration est encore plus extrême en Corée dont l’indice Kospi est composé à plus de 40 % par deux entreprises : Samsung Electronics et SK Hynix. Il en est de même à Taïwan où le fondeur TSMC représente à lui seul 41 % de l’indice TAIEX. Il pèse autant que les 1 000 autres capitalisations les plus basses de l’indice réunies. Son poids atteint même plus de 56 % dans l’indice sectoriel ajusté MSCI Taiwan Index, qui sert de référence sur les marchés internationaux.
Or, la concentration qui est si efficace pour faire monter les indices s’avère dramatique lorsque les cours refluent.
Depuis le 1er juin 2026, alors que le S&P 500 et l’Euro Stoxx 50 sont stables, la Bourse de Tokyo a perdu 6,7 %, tandis que le Kospi coréen s’est effondré de 37 %.

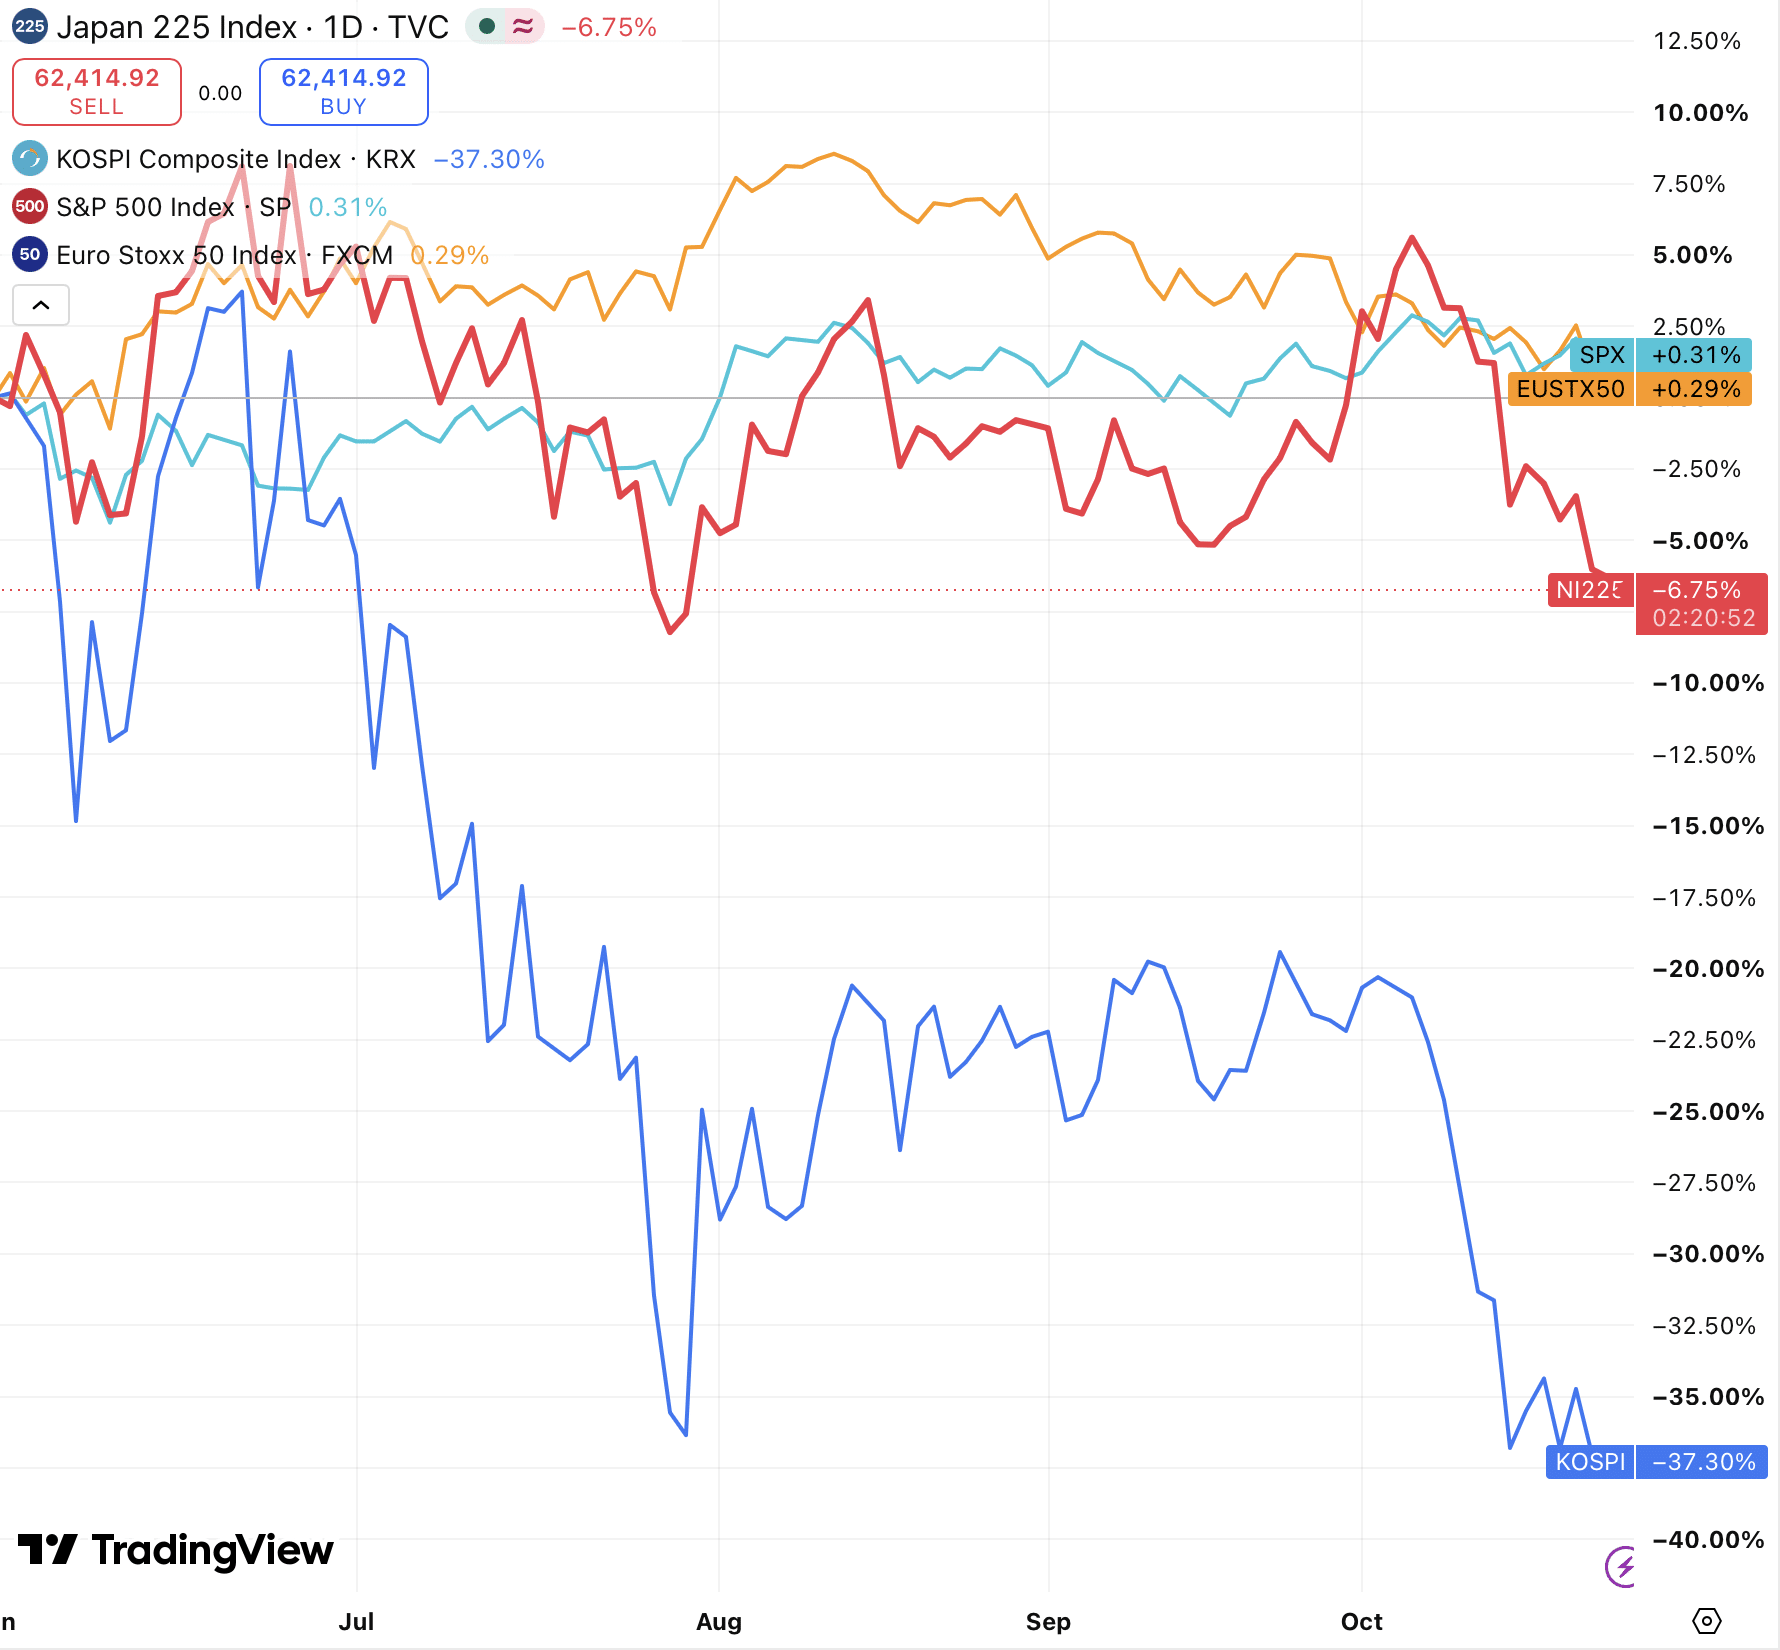
Évolution comparée de l’Euro Stoxx 50 (en orange), du S&P 500 (en bleu clair), du Nikkei 225 (en rouge) et du Kospi (en bleu foncé), entre le 1er juin et le 26 octobre 2026
Les investisseurs qui pensaient se positionner avec prudence sur le dynamisme des pays asiatiques au début de l’été essuient des pertes dignes des pires krachs boursiers. Et au vu de la verticalité de la hausse des années passées, une baisse de 30 % à 50 % de ces places de marché n’est pas à exclure si les mauvaises nouvelles s’accumulent sur le front de l’IA.
Une telle purge serait dramatique pour les investisseurs passifs qui avaient fait confiance à la gestion indicielle pour se diversifier… mais permettra aux valeurs asiatiques aujourd’hui oubliées et décotées de retrouver les valorisations qu’elles méritent. Les liquidités qui s’étaient jusqu’ici agglomérées autour de quelques valeurs de l’IA pourront se rediriger vers les entreprises plus productives et dynamiques du reste de l’économie.
Une belle récompense pour les adeptes du stock picking et de l’investissement basé sur la valeur plutôt que sur les lubies médiatiques du moment !